定額法と定率法どっちを選ぶべき?使い分けから具体例までを解説

定額法と定率法どっちを選ぶべき?使い分けから具体例までを解説

事業だけでなく、不動産投資を行う上でも欠かせない『減価償却』は、固定資産の購入費用を何年かに分けて経費とするものであるが、その計算方法には『定額法』と『定率法』の2種類がある。

今回は減価償却についておさらいをし、定額法と定率法の違いと使い分け、計算方法について解説する。不動産投資ではどっちの方法が適用されるか等も述べさせていただくのでぜひ参考にしてほしい。
 

減価償却のおさらい

減価償却は、減価償却資産を取得した時の金額を、全て必要経費として計上するのではなく、その使用可能期間に分割して必要経費として計上するものである。

使用可能期間は法定耐用年数として財務省令に定められているので、下記のテキストリンクで確認していただきたい。減価償却の方法については、「定額法」と「定率法」があり、減価償却資産の種類によって定められている。

不動産に関連する減価償却資産である建物や建物付属設備などは、平成28年4月1日以後に取得したものはすべて定額法と定められている。詳細については後述させていただく。

【減価償却資産】

建物や建物の付属設備、機械装置、器具備品、車両運搬具などの資産のことであり、経年によりその価値が減るものをさす。

減価償却資産の耐用年数等に関する省令

参照:国税庁No.2100 減価償却のあらまし


定額法と定率法それぞれの特徴と具体例

減価償却の方法には定額法と定率法がある。それぞれに特徴があるため、ここではその具体例を含めて解説する。


定額法

定額法は減価償却できる金額が毎年一定となる方法である。法定耐用年数ごとに償却率が決まっているので、減価償却資産の取得金額に掛け合わせて算出する仕組みだ。定額法の減価償却費の計算方法は以下のようになる。
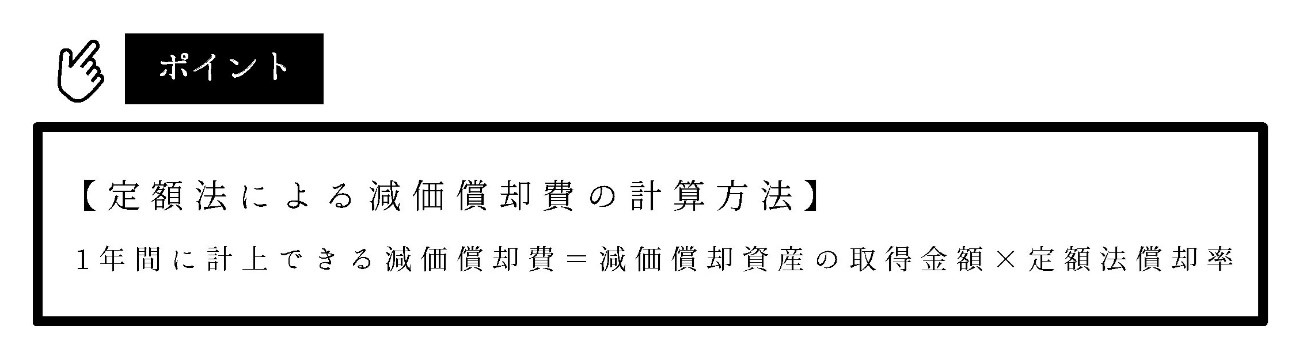
ポイント1

定額法償却率は耐用年数に応じて国税庁の減価償却資産償却率等表に記載されている。以下のテキストリンクで確認可能だ。

国税庁:減価償却資産の償却率等表

定額法では減価償却資産を取得した年度に全ての金額を支払うことになるが、経費として計上できるのは上記の計算式で決まった金額のみとなる。具体的なイメージは以下のようになるので参考にしていただきたい。

【定額法のイメージ】
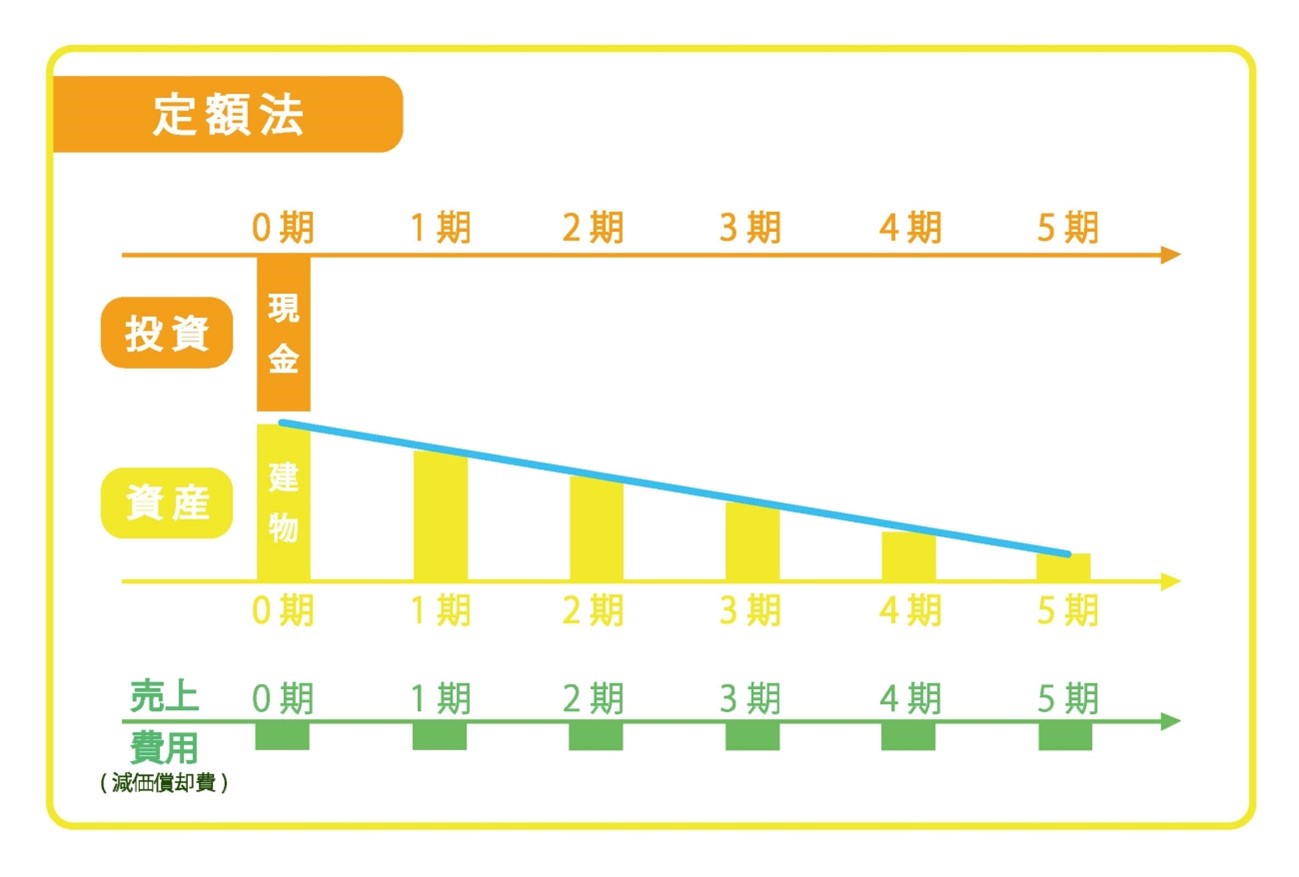
定額法のイメージ

【定額法の具体例】

・鉄筋コンクリート造りの賃貸マンションを5億円で建築した場合

・鉄筋コンクリート造りの法定耐用年数は47年

・定額法償却率は0.022

1年間に計上できる減価償却費=5億円×0.022=1,100万円

この計算の結果、5億円の新築マンションであれば47年間毎年1,100万円の減価償却費を計上できることになる。


定率法

定率法は減価償却資産の取得金額から減価償却累計額を差し引いた未償却残高に対して、毎年一定の償却率を乗じて減価償却する方法である。経費として計上できる減価償却費が毎年軽減することが特徴だ。
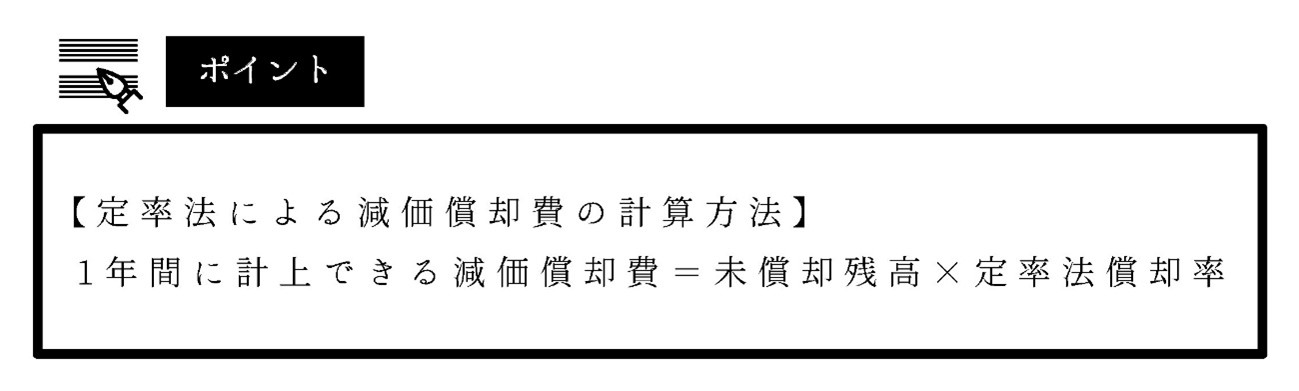
ポイント2

定率法の償却率も耐用年数に応じて国税庁の減価償却資産償却率等表に記載されている。ただし、減価償却資産の取得日によって償却率が異なるので注意が必要だ。

国税庁:減価償却資産の償却率等表

定率法は定額法と比較すれば計算方法など複雑である。また不動産投資に対してはそのほとんどが定額法を用いるため、必要性は低い方法だ。しかし、事務所の運営などを考慮すれば理解しておいて損はないだろう。定率法のイメージは次のようになるので参考にしていただきたい。

【定率法のイメージ】
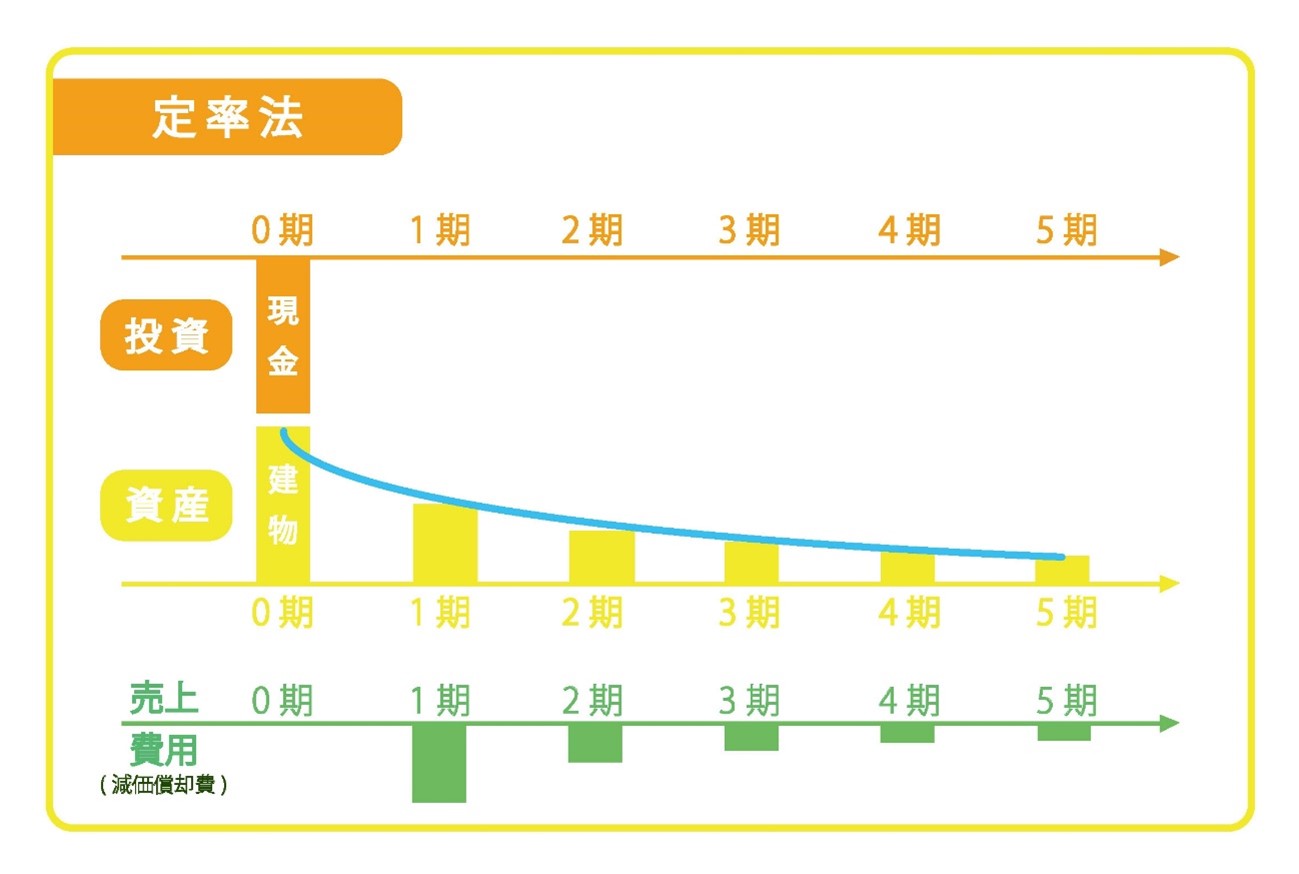
定率法のイメージ

【定率法の具体例】

賃貸経営用に必要な車を平成24年4月1日以降に取得したとする。

・車の取得費は300万年

・車の法定耐用年数は6年

・定率法償却率は0.333

所有初年度に計上できる減価償却費=300万円×0.333=99万9,000円

2年目に計上できる減価償却費=(300-99.9)×0.333=66万6333円

定率法では、このように減価償却費が減少していくのが特徴ある。車であれば減価償却資産と判断できるかもしれない。しかし、知らずに減価償却資産を取得して、損金を一括計上したり、損金計上そのものを計上していなかったりするケースも少なくないのである。経費などで分からないことは素直に相談することが大切だ。


不動産投資に関連する減価償却

ここまで減価償却に関するおさらいや定額法・定率法を述べてきた。減価償却費は不動産投資にだけ適用されるものではない。ここでは不動産投資に関する減価償却費を解説する。


償却費計上の任意性

減価償却においては所得税法と法人税法とで扱いに違いがある。まず所得税から確認する。所得税法の第49条では以下のように定められている。

“償却費が毎年同一となる償却の方法、償却費が毎年一定の割合で逓減する償却の方法、その他の政令で定める償却の方法の中からその者が当該資産について選定した償却の方法(償却の方法を選定しなかつた場合には、償却の方法のうち政令で定める方法)に基づき政令で定めるところにより計算した金額とする。” ※1

次に法人税での減価償却の取り扱いであるが、法人税法31条で以下のように定められている

“償却費が毎年同一となる償却の方法、償却費が毎年一定の割合で逓減する償却の方法、その他の政令で定める償却の方法の中からその内国法人が当該資産について選定した償却の方法(償却の方法を選定しなかつた場合には、償却の方法のうち政令で定める方法)に基づき政令で定めるところにより計算した金額(次項において「償却限度額」という。)に達するまでの金額とする。” ※2

つまり所得税では償却費の計上が強制されており、法人税は上限が決まっているだけで必ずしも計上することが強制されていない。法人税では減価償却費を計上やどの程度計上するかなどの任意性がある。法人と個人の減価償却の違いについては、後で詳しく解説させていただく。

※1:所得税法49条①

※2:法人税法31条①


不動産投資関連でも全て定額法とは限らない

減価償却の方法には、定額法と定率法があることは先に述べさせていただいたが、不動産投資に関連する支出については全て定額法と定められている。平成28年4月以前であれば資本的支出なら定率法が選択できたが、それ以降は定額法で減価償却することが定められた。

しかし、不動産への資本的支出は定額法での減価償却が定められたが、会社経営に関連するものは選択の余地がある。基本的なルールは以下のようになっている。

【建物の減価償却】

定額法で減価償却する。

【資本的支出の減価償却】

平成28年4月1日以降に建物附属設備などに資本的支出を行った場合は、定額法により減価償却する。

【車両運搬具や機械装置】

社用車やオフィスの器具備品などの減価償却資産には選択の余地がある。この選択の余地については事項で詳細に解説させていただく。


早く経費にする場合は定率法

減価償却において、定額法と定率法を選択できる余地があることはすでに述べたが、どちらを選択するかの基準はそれぞれ異なる。早く経費として計上したい場合は定率法を選ぶべきだ。帳簿上の利益は減るが税金対策になり、納める税金を少なくできるからである。


法人と個人事業主の「減価償却方法」の違い

減価償却は、法人と個人事業主によっても減価償却方法と選択の余地が異なる。ここでは項目ごとの減価償却方法などを解説する。


法人と個人事業主での定額法と定率法の選択余地

減価償却資産 法人 個人事業主
基本方法 選択の可否 基本方法 選択
建物 定額法 不可 定額法 不可
建物の附属設備 定額法 不可 定額法 不可
建物以外の土木設備 定額法 不可 定額法 不可
機械・装置 定率法 可 定額法 可
車両・運搬具 定率法 可 定額法 可
器具・備品 定率法 可 定額法 可
ソフトウェア 定額法 不可 定額法 不可

※機械・装置車両・運搬具・器具・備品・ソフトウェアは、資本的支出と認められるもので減価償却資産に該当するものを指している。

表で分かるように、不動産に関わる資本的支出は全てが定額法で減価償却することが定められている。しかし機械や装置、車両などは選択余地があるということが分かる。また資本的支出ではない修繕費であれば一括して経費計上できる。資本的支出と修繕費については以下の記事をご参考いただきたい。

選択余地のある減価償却資産では、何も手続きをしなければ「基本方法」によって減価償却費を計上することになる。

修繕費の経費計上には上限がある?資本的支出との違いも詳細解説


減価償却方法を選択する場合は届出が必要

減価償却方法を選択する場合は届け出が必要である。ここでも法人の場合と個人事業主では届け出方法が分かれている。減価償却方法の届け出の注意点とともに解説させていただく。


法人の場合

法人の場合は法人を設立したときか、設立後かで届出方法が異なる。まずは法人を設立するときの届出方法から述べさせていただく。

【法人設立時の届け出方法】

・必要書類:減価償却資産の償却方法の届出書

・届け出の期限:設立後1期目の確定申告提出期限
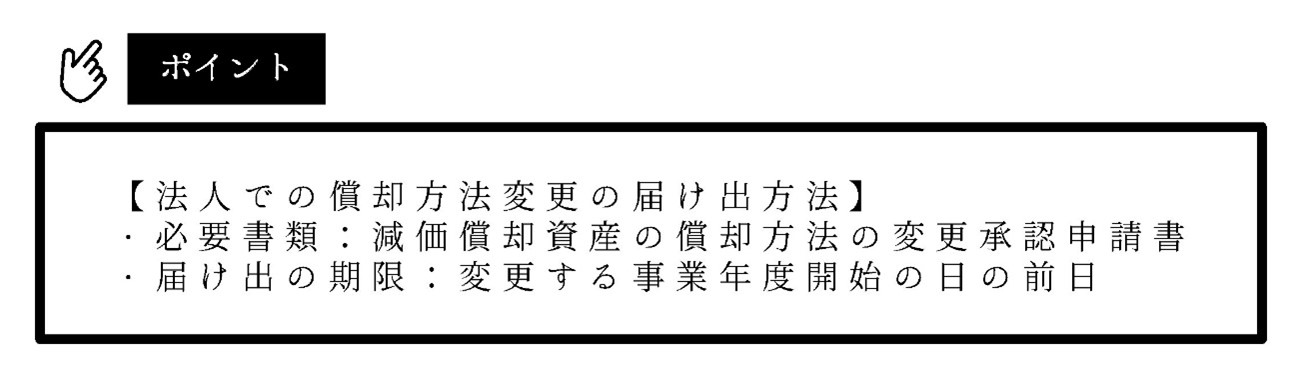
ポイント3

設立時であれば届け出さえすれば、減価償却方法を選択できるのである。しかし、設立後となれば先に基本となる方法での償却方法が採用されているため、償却方法の変更となる。

変更の場合、届け出はなく申請となるため、申請状況によっては却下される可能性があることも理解しておくと良いだろう。


個人事業主の場合

個人事業主の場合は、開業時か開業後かで届け出方法が異なる。個人事業主の場合の書類と期限は以下のようになる。

【開業時の届け出方法】

・必要書類:所得税の減価償却資産の償却方法の届出書

・届け出の期限:開業年の確定申告提出期限
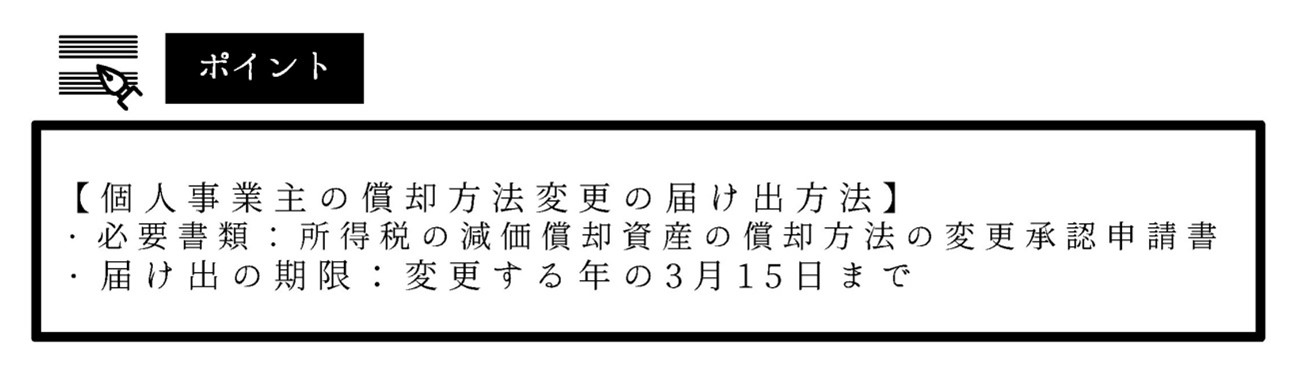
ポイント4

法人同様に開業時であれば、届け出さえすれば減価償却方法を選択できる。開業後であれば、先に基本となる方法での償却方法が定まっているため変更の申請が必要となる。


届け出の注意点

減価償却の方法を選択する場合は、法人・個人事業主を問わずはじめての確定申告期限まで猶予はある。しかし、初めての確定申告は時間の余裕をもって申告すべきだろう。ミスが有っても訂正できる余裕をもつことが望ましい。つまり減価償却の方法の選択も利益を見極めて早めに決断することをおすすめする。

償却方法の変更については事業年度が始まる前までに済まさなければならない。2022年の4月から変更したい場合は、2022年3月31日までに済まさなければならないのだ。個人事業主の場合は2022年の3月15日までとなる。


まとめ

減価償却の方法には「定額法」と「定率法」がある。しかし、減価償却に関する法律で定められているため法人や個人事業主が選択できる任意性は限られている。

また、法人と個人事業主とでも償却方法が異なって定められているため、確認が必要である。不動産投資ではそのほとんどが定額法を用いるように法律が改正されている。

ただし、事業を運営するための資本的支出を含む減価償却資産については任意性が認められているため、減価償却の基本方法を選ばない場合は届け出や申請が必要となる。

減価償却は算出が難しいため、個人事業主や中小零細企業の経理担当者では負担が大きいかもしれない。定額法や定率法などで迷われたらプロフェショナルに相談して、憂いのない申告とすることをおすすめする。
15,237人の不動産オーナーが
購読している無料メルマガ

 
賃貸不動産経営におけるあらゆる情報を整理し、オーナーとして必要な知識をアップデートできる情報を提供しています。
サイトでは記載できない秘匿性の高い情報も公開しています。


▼こちらよりメールアドレスを登録してください▼


プライバシーポリシー
最終更新日 : 2020年4月20日
弊社では以下のようにプライバシーポリシーを掲げ、お客様の個人情報の保護につとめています。弊社のサービスもしくは商品を購入した場合、または弊社の物品の無料進呈等キャンペーンに応募した場合には、プライバシーポリシーに同意したものとみなされます。本プライバシーポリシーを熟読してご理解ください。個人情報とは
弊社のプライバシーポリシーでは、「個人情報」とは、生存する個人に関する情報であり、その氏名、生年月日、電話番号、住所、E メールアドレスその他の記述、画像、音声又は個人別に付与された番号、記号その他の符号によりその個人を特定、識別できるものをいいます。また、「保有個人データ」とは、個人情報保護法に定める保有個人データをいいます。個人情報の収集方法
サービスをご利用いただく際に、氏名、E メールアドレス等の個人情報を収集させていただく場合があります。これらの情報は、すべて以下の収集目的に従って、適法かつ公正な手段により収集されます。人種、民族、本籍地、宗教、政治的見解及び労働組合への加盟に関わる個人情報については、これを収集・利用いたしません。個人情報を収集・利用する目的
弊社は、以下の目的で個人情報を収集または利用いたします。
1.教材の配送、及び、Eメールや郵送等によるニュースレターの送信
2.弊社、または、セミナーの主催者もしくは共催者、弊社と商品もしくはサービスを共同で販売する第三者または弊社と共同でキャンペーンを行う第三者その他のビジネス・パートナー(以下あわせて「ビジネス・パートナー」といいます)の商品の発送に関する情報、商品・サービスに関する情報を提供するため
3.弊社および弊社のビジネス・パートナーのサービスもしくは商品の開発・改善を目的とした調査・検討を行うため
4.弊社および弊社のビジネス・パートナーのサービスもしくは商品に関する統計的資料を作成するため
5.弊社および弊社のビジネス・パートナーの求人情報を提供するため
6.その他弊社の経営方針もしくはマーケティング戦略の策定・改善を目的とした調査・検討を行うため
7.お客様からの問い合わせに対して、回答や連絡を行うため
8.お客様にとって弊社が有益であると判断した情報を提供するため

情報の第三者への開示について
1.弊社は、下記2または3に該当する場合を除き、お客様の同意なく個人情報を第三者に開示することはありません。
2.弊社は、以下のとおり、個人情報を共同利用することがあります。
1.共同利用者:各種セミナー、教材開発の主催者および共催者および講師・インストラクター
2.共同利用される個人データの項目
3.氏名(窓口担当者を含む)
4.住所(郵便番号を含む)
5.E メールアドレス
6.性別
7.電話番号
8.FAX番号
9.勤務先名
10.肩書き・部署
11.職業
12.弊社が管理上付与するお客様番号
3.共同利用の目的
1.弊社および弊社のビジネス・パートナーの商品の発送に関する情報、商品・サービスに関する情報またはキャンペーン情報を提供するため
2.弊社および弊社のビジネス・パートナーのサービスもしくは商品の開発・改善を目的とした調査・検討を行うため
3.弊社および弊社のビジネス・パートナーのサービスもしくは商品に関する統計的資料を作成するため
4.弊社および弊社のビジネス・パートナーの求人情報を提供するため
5.その他弊社の経営方針もしくはマーケティング戦略・営業戦略の策定・改善を目的とした調査・検討 を行うため
6.お客様にとって弊社またはビジネス・パートナーが有益であると判断した情報を提供するため
4.共同利用する個人情報の管理責任者:株式会社アーキバンク

弊社は、以下の場合には個人情報を第三者に開示することがあります。
1.法令により情報の開示が求められる場合
1.人の生命、身体または財産の保護のために必要があると弊社が判断した場合
2.国の機関もしくは地方公共団体またはその委託を受けたものが法令の定める事務を遂行することに対して協力すること、また、その他公共の利益のために特に必要があると弊社が判断した場合
3.お客様または弊社の権利の確保のために必要であると弊社が判断した場合
5.業務遂行に必要な限度で個人情報の取扱いを委託する場合

保有個人データの開示等
1.お客様は、弊社所定の手続により、以下の請求を行うことができます。
1.弊社の保有する自己の保有個人データが誤った情報でないことを確認すること(保有個人データの開示)
2.弊社の保有する自己の保有個人データの利用目的の通知(保有個人データの利用目的の通知)
3.弊社の保有する自己の保有個人データが誤った情報である場合に、それを追加、訂正、削除すること(保有個人データの追加、訂正、削除)
2.弊社は、前項(3)の保有個人データの訂正または削除の可否を決定した場合には、遅滞なく、当該お客様に通知します。
3.これらの請求を行いたい場合には、下記の通り対応させていただきます。
1.「開示等の求め」の申し出先下記宛、所定の申請書に必要書類・手数料を添付の上、エクスパック500または簡易書留で郵送をお願い申し上げます。なお、封筒に朱書きで「開示等請求書類在中」とお書き添えいただければ幸いです。
2.住所:〒 150-0002  東京都渋谷区 渋谷2-4-6 3F 株式会社アーキバンク
3.「開示等の求め」に際して提出すべき書面(様式)等「開示等の求め」を行う場合は、まず、Eメールにてご連絡ください。申請書をお送りいたします。申請書のご請求は、以下のメールアドレスまでご連絡ください。
株式会社アーキバンク:info★archibank.co.jp(スパム防止のため、★の部分を半角@に変えてご送付ください。)
4.代理人による「開示等の求め」「開示等の求め」をする者が代理人である場合は、下記の書類(A、B又はC)が必要となります。
A.親権者、未成年後見人の場合
・戸籍謄本(親権者の場合は扶養家族が記入された健康保険証のコピーも可)1通
B.補助人、保佐人、成年後見人、任意後見人の場合
・後見登記事項証明書1通
C.委任による代理人の場合
・委任状1通(実印によるもの)
・ご本人の印鑑証明書1通
5.「開示等の求め」の手数料及びその徴収方法
開示・利用目的の通知の求めの場合に限り、1回の申請ごとに、以下の金額(弊社からの返信のためのエクスパック500または簡易書留郵便費を含む)を申し受けます。
開示等の求めに関する手数料:1,000円
1,000円分の郵便切手を申請書類に同封してください。
*手数料が不足していた場合、及び手数料が同封されていなかった場合は、その旨ご連絡差し上げますが、ご連絡後1ヶ月以内にお支払いがない場合は、開示の求めがなかったものとして対応させていただきます。
6.「開示等の求め」に対する回答方法
申請者の申請書記載住所宛に書面によってご回答申し上げます。
7.開示等の求めに関して取得した個人情報の利用目的
開示等の求めにともない取得した個人情報は、開示等の求めに必要な範囲でのみ取り扱うものとします。提出いただいた書類は、開示等の求めに対する回答が終了した後、2年間保存し、その後破棄させていただきます。提出いただいた書類はお返しできません。
[保有個人データの不開示事由について]
次に定める場合は、不開示とさせていただきます。
不開示を決定した場合は、その旨、理由を付記して通知申し上げます。
また、不開示の場合についても手数料の返還は行いませんのでご容赦ください。
・申請書に記載されている住所・ご本人確認のための書類に記載されている
・住所・弊社の登録住所が一致しないときなどご本人が確認できない場合
・代理人による申請に際して、代理権が確認できない場合
・所定の申請書類に不備があった場合
・開示の求めの対象が保有個人データに該当しない場合
・ご本人又は第三者の生命、身体、財産その他の権利利益を害するおそれがある場合
・弊社の業務の適正な実施に著しい支障を及ぼすおそれがある場合
・他の法令に違反することとなる場合

個人情報の安全性
弊社では、個人情報の不当なアクセスによる紛失、破壊、改ざん、漏洩などのリスクに対して、合理的かつ厳正な安全対策を講じておりますが、以下の事由など弊社の責に帰すべからざる事由を原因とする個人情報の紛失、破壊、改ざん、漏洩などに関しては、弊社では責任を負いかねますので、ご注意ください。
1.誰でもアクセスできる形態でインターネット上に個人情報を開示した場合
2.弊社以外のウェブサイトにおいて個人情報を開示した場合
3.お客様の利用した端末から個人情報が漏れた場合
4.お客様の管理下にあるパスワードの使用を原因として個人情報が漏れた場合
5.各種申込フォームにお客様が入力したメールアドレスが間違っている場合
(各種申込フォームでは内容をお客様に確認していただくために、登録されたメールアドレスに申込情報を自動的に配信いたします。そのため間違ったメールアドレスであっても、そのメールアドレスに申込情報が自動的に配信されます。)
6.各種申し込みフォームに入力された情報は、ブラウザ上で申し込み完了の動作まで、その情報がフォーム上に表示されることがあります。ブラウザを閉じずにそのまま離席するなどして他人に覗き見される場合。
(回線上に問題が生じた際に、再度申し込み情報を入力することを省略するためにセッション管理という技術を利用しています。 申込を完了する、または、申し込み途中で申込を中止する時はブラウザを閉じることで回避できます。)

セキュリティについて
1.個人情報の登録が発生するWebページではデータ送信の際に、業界で機密保持の標準規格として使用されているSSL(Secure Socket Layer)暗号化技術を使用しております。

プライバシーポリシーの変更
1.本プライバシーポリシーの内容は、お客様に通知をすることなく変更されることがあります。
2.プライバシーポリシー変更後は、弊社が別途定める場合を除いて、弊社のウェブサイトに掲載した時から効力を生じるものとします。

【お客様へのご協力とお願い】
弊社より、個人情報を含むメールが配信される場合は以下の通りです。
これらの際には申込時に入力されたメールアドレスに登録内容(個人情報)を含むメールが配信されます。メールアドレス入力を間違えた場合でも、そのメールアドレスに個人情報が含まれるメールが配信されます。大抵はエラーメールとなると思われますが、間違えたメールアドレスが利用されていた場合には、そのメールアドレスに個人情報を含む登録内容が送信され、個人情報が漏洩する可能性があります。各種サービス・キャンペーンの購入・応募時の情報入力の際には十分ご注意くださいますようお願い申し上げます。

・メールマガジンを購読された時に登録内容を確認する為に自動配信されるメール
・プレゼント・キャンペーンに応募された時に登録内容を確認する為に自動配信されるメール
・申込フォームからの申込をされたときに申込内容を確認する為に自動配信されるメール
・教材が配送される場合に配信される発送完了のお知らせメール
以上

株式会社アーキバンク

150-0002  東京都渋谷区 渋谷2-4-6 3F

連絡先:info★archibank.co.jp
(スパム防止のため★部分を半角@に書き換えて送付ください。)


不動産投資顧問無料相談

  • まだ物件を所有していないのですが顧問可能でしょうか?
  • 築年数が30年を超えていますが買い替えは可能ですか?
  • 買い替えをする場合期間はどの程度必要でしょうか?
  • 資産組み換えで新築サポートは可能でしょうか?
  • 相続対策や節税のアドバイスも可能でしょうか?

不動産投資顧問ではどのようなサービスを受けることができるのか?どのようなメリットがあるのか?また具体的なお悩みがある場合は無料相談も可能となります。無料相談だけでも得られるものがあると思います。こちらよりお申し込み下さい。

投資顧問の詳細&無料相談
はこちらより